Прокуратура Минского района потребовала устранить нарушения ветеринарно-санитарных правил на молочно-товарном комплексе агропредприятия
Прокуратура Минской области в ходе надзорных мероприятий выявила факт недостоверного отражения сведений о просроченной внешней дебиторской задолженности в государственной статистической отчетности одного из предприятий региона – по требованию прокурорп нарушение устранено.
В частности, по состоянию на начало февраля, марта и апреля 2026 года предприятие не отразило в государственной статистической отчетности просроченную задолженность по двум договорам поставки на сумму свыше 2 млн рублей.
Справочно. В соответствии с законодательством сведения о просроченной внешней дебиторской задолженности организаций подлежат обязательному отражению в государственной статистической отчетности по форме 12-ф (расчеты) «Отчет о состоянии расчетов».
Установлено, что предприятие заключило два внешнеторговых договора с иностранным контрагентом. В установленный договорами срок партнер не исполнил обязательства по оплате поставленного товара, что привело к образованию просроченной внешней дебиторской задолженности предприятия.
По состоянию на 01.01.2026 указанная задолженность не была погашена, сведения о ней отражены в государственной статистической отчетности.
Решениями Международного коммерческого арбитражного суда при Торгово-промышленной палате иностранного государства задолженность взыскана в полном объеме путем ежемесячных платежей в период с февраля 2026 года по январь 2027 года включительно.
Справочно. Решение международного арбитражного суда, предусматривающее рассрочку платежей, не является дополнительным соглашением к договору, изменяющим условия оплаты, и не служит основанием для перевода просроченной задолженности в задолженность с неистекшим сроком погашения.
При таких обстоятельствах просроченная задолженность подлежала отражению в статистической отчетности.
С целью устранения выявленных нарушений прокурор вынес в адрес предприятия предписание.
В связи с искажением данных государственной статистической отчетности прокурор Солигорского района также направил в Главное статистическое управление Минской области постановление о подготовке дела об административном правонарушении по ч.1 ст.24.12 Кодекса Республики Беларусь об административных правонарушениях.
Как итог – предприятие скорректировало государственную статистическую отчетность по просроченной внешней дебиторской задолженности, ведущий бухгалтер предприятия привлечен к административной ответственности в виде штрафа.
Служба информации
прокуратуры Минской области
Другие новости
От нарушения ко взысканию: о работе прокуроров Брестчины по досудебному возмещению ущерба, причиненного государству и организациям
По требованию прокуратуры Стародорожского района устранены нарушения условий хранения и сохранности урожая зерновых культур
Основные события
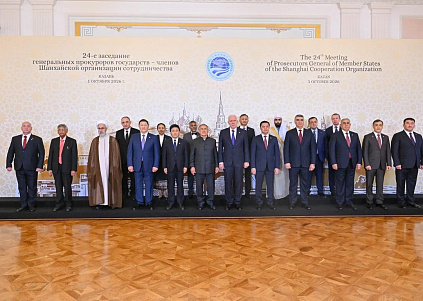
Защита традиционных семейных ценностей, борьба с распространением вредного для развития детей контента: с участием Генерального прокурора Республики Беларусь Дмитрия Горы состоялось 24-е заседание генеральных прокуроров государств-членов ШОС
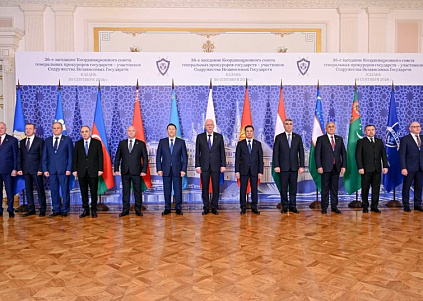
Возврат полученных преступным путем активов из-за рубежа, сотрудничество прокуратур в военной сфере: делегация Генеральной прокуратуры приняла участие в заседании КСГП в Казани
20 лет во имя законности и правопорядка: в НПЦ Генеральной прокуратуры состоялось торжественное собрание
Последние новости
Противодействие коррупции: заместитель прокурора Могилевской области Андрей Волков принял участие в координационном совещании в Краснопольском районе
Сам выписал себе два рецепта на покупку димедрола: прокуратура Гомеля поддержала гособвинение в суде
Похитили из микроавтобуса свыше 100 тыс. евро и 11 тыс. долларов США: прокуратура Минской области направила уголовное дело в суд